Advogado Crime contra Ordem Tributária em São Paulo
Quando a Receita Federal ou o Ministério Público batem à porta da sua empresa, cada hora sem defesa técnica pode definir o resultado. Aqui você entende o que está em jogo e como a defesa criminal especializada pode mudar o curso do processo.
Falar com Dr. Wander agora pelo WhatsApp
Por que a defesa em crime contra a ordem tributária exige especialização imediata
Quando uma empresa ou um de seus responsáveis enfrenta uma investigação por crime contra a ordem tributária, o risco não é apenas fiscal — é criminal. A diferença entre um auto de infração comum e uma representação penal pode parecer técnica à primeira vista, mas suas consequências são radicalmente distintas: de um lado, uma multa e a discussão administrativa; de outro, um processo penal que pode implicar a liberdade das pessoas responsáveis pela empresa. É nesse ponto que a ausência de um advogado criminalista capacitado a transitar entre o Direito Penal e o Direito Tributário transforma um problema gerenciável em uma crise irreversível.
A Lei 8.137/1990 define com precisão as condutas que constituem crime contra a ordem tributária. Mas a lei é apenas o ponto de partida. A defesa técnica começa antes — na fase administrativa, quando ainda é possível reorganizar a documentação, contestar lançamentos e construir argumentos que, mais tarde, protegerão o acusado na esfera penal. Quem espera o indiciamento para buscar um criminalista já cedeu terreno que é difícil de recuperar.
O Dr. Wander Barbosa, inscrito na OAB/SP sob o n.º 337.502, desenvolve defesa criminal com foco em crimes econômicos e tributários há anos, combinando formação especializada em Direito Penal com repertório sólido em Direito Empresarial. Essa combinação é rara e decisiva: entender como a Receita Federal constrói a representação fiscal é tão importante quanto saber como o Ministério Público estrutura a denúncia. Nas páginas a seguir, você vai compreender quando agir, como escolher o profissional certo e de que forma a defesa criminal é conduzida em casos dessa natureza.
Quando procurar um advogado especialista em crime tributário
A urgência em crimes dessa natureza não nasce no momento do indiciamento. Ela começa muito antes, e identificar os sinais precoces pode ser a diferença mais importante que um empresário ou responsável tributário vai tomar ao longo de toda a investigação. Há situações que, embora pareçam meramente administrativas, carregam em si o embrião de um processo penal.
Situações que exigem defesa criminal imediata
- Recebimento de auto de infração com fundamentação em omissão dolosa, falsidade ou fraude — não apenas inadimplência
- Intimação para prestar esclarecimentos à Receita Federal, Secretaria Estadual de Fazenda ou Ministério Público sobre operações fiscais
- Notícia de representação fiscal para fins penais encaminhada ao Ministério Público Federal ou Estadual
- Abertura de inquérito policial ou procedimento investigativo com origem em irregularidade fiscal
- Sócio ou diretor citado nominalmente em procedimento da Receita Federal, CADE ou órgão de controle
- Empresa sob fiscalização sigilosa com acesso aos livros contábeis e sistemas internos
- Recebimento de denúncia formal do Ministério Público por crime contra a ordem tributária
O ponto crítico que muitos empresários ignoram é o seguinte: a representação fiscal para fins penais — que é o documento que a Receita Federal ou a Fazenda Estadual envia ao Ministério Público após o encerramento do processo administrativo tributário — marca o início do prazo prescricional penal e, muitas vezes, chega sem que o contribuinte saiba. Quando o empresário finalmente percebe que existe uma investigação criminal em andamento, o processo já avançou meses — às vezes anos — sem qualquer defesa técnica constituída.
Há ainda situações que exigem atenção imediata mesmo antes da instauração de qualquer inquérito: o contribuinte que recebe intimação para prestar esclarecimentos à autoridade fiscal, o sócio que descobre que seu nome consta em nota fiscal inidônea emitida por terceiro, ou o contador que participou da elaboração de declarações fiscais e teme ser responsabilizado. Em todos esses cenários, a orientação de um advogado criminalista com experiência em crimes econômicos não é precaução excessiva — é a diferença entre controlar a narrativa jurídica ou ser controlado por ela.
A atuação preventiva tem valor estratégico que a atuação tardia não consegue recuperar. Declarações prestadas sem orientação, documentos entregues sem análise, acordos firmados sem compreensão das consequências penais — cada um desses atos pode se tornar prova contra o próprio declarante. O momento certo de agir é sempre antes, e quando o antes já passou, é o momento presente.
Como funciona a defesa em crimes contra a ordem tributária: fases, prazos e estratégias
A defesa criminal em crimes tributários opera em duas frentes que se complementam e, muitas vezes, determinam o resultado uma da outra: a esfera administrativa tributária e a esfera penal. Compreender essa dualidade é o ponto de partida para qualquer estratégia séria.
A fase administrativa e seu impacto penal
Na maioria dos crimes contra a ordem tributária praticados por particulares, o processo administrativo tributário precede a ação penal. Enquanto discutido administrativamente o crédito tributário — seja em recurso à Delegacia da Receita Federal de Julgamento, ao CARF ou ao Tribunal Administrativo estadual —, a jurisprudência dos tribunais superiores consolidou o entendimento de que a ação penal não pode ser iniciada. Esse entendimento decorre da própria natureza do crime: se o tributo ainda está sendo discutido, não há supressão definitiva.
O que isso significa na prática: impugnar tecnicamente o lançamento tributário, apresentar recurso administrativo bem fundamentado e sustentar a discussão na esfera fiscal pode, dependendo do caso, suspender o andamento penal e abrir espaço para soluções que extinguem a punibilidade. O pagamento integral do débito tributário — principal, multa e juros — antes do recebimento da denúncia pelo juiz é causa expressa de extinção da punibilidade, conforme previsto na legislação. Parcelamentos reconhecidos por lei também produzem efeitos sobre a punibilidade, suspendendo a pretensão punitiva enquanto o acordo é cumprido.
A fase policial e o inquérito
Quando a representação fiscal para fins penais chega ao Ministério Público, este pode requisitar a instauração de inquérito policial ou, em alguns casos, oferecer denúncia diretamente com base nos elementos já documentados pelo fisco. Na fase de inquérito, o investigado tem direito ao silêncio, tem direito a ser acompanhado por advogado em qualquer ato e, em determinadas situações, pode apresentar documentos e memoriais que influenciem a formação da convicção do promotor antes do oferecimento da denúncia.
Essa fase é subestimada por muitos. A conversa informal com o delegado “para esclarecer tudo”, sem advogado presente, é um dos erros mais comuns e mais difíceis de desfazer. O que é dito na delegacia vira termo de declaração. O que é entregue sem análise vira corpo de delito.
A ação penal e os prazos processuais
Recebida a denúncia pelo juiz, abre-se o prazo de defesa para a apresentação de resposta à acusação — peça técnica fundamental em que o advogado pode arguir nulidades, apresentar provas documentais, indicar testemunhas e, em casos bem construídos, pleitear a absolvição sumária antes mesmo da instrução. Perder esse prazo ou apresentar peça superficial é desperdiçar a primeira grande oportunidade de defesa após o recebimento da ação.
Durante a instrução, o contraditório técnico sobre as perícias contábeis e fiscais é frequentemente o coração da defesa. Laudos periciais que fundamentam a acusação podem ser contestados por assistente técnico; testemunhos do auditor fiscal podem ser submetidos ao crivo do advogado de defesa; documentos que contextualizam a conduta do empresário podem ser juntados a qualquer tempo até o encerramento da instrução.
Acordos de não persecução penal e colaboração
A legislação processual penal atual prevê o acordo de não persecução penal para crimes sem violência ou grave ameaça, cometidos sem violência, cuja pena mínima seja inferior a quatro anos. Em crimes tributários de menor complexidade, essa alternativa pode ser viável, evitando o processo e a condenação mediante cumprimento de condições definidas pelo Ministério Público. A análise da viabilidade do acordo exige conhecimento técnico tanto do direito penal quanto da situação tributária subjacente — o que reforça a necessidade de um advogado com atuação nas duas frentes.
Honorários advocatícios: o que considerar ao investir na sua defesa criminal tributária
A discussão sobre honorários em defesa criminal é, com frequência, mal conduzida — tanto por quem contrata quanto por quem é contratado. O empresário que enfrenta uma acusação por crime contra a ordem tributária não está comprando um serviço padronizado; está investindo em uma defesa construída para o seu caso específico, com suas provas, seu histórico, sua exposição real.
Os fatores que compõem o valor dos honorários em casos como esses incluem a fase em que o caso se encontra — defesa preventiva na fase fiscal, acompanhamento de inquérito, resposta à acusação, instrução processual, recurso ou fase de execução —, a complexidade da questão tributária subjacente, o volume de documentação a ser analisada, a pluralidade de investigados e a necessidade de atuação simultânea em mais de um foro ou instância.
Casos que envolvem crimes tributários com reflexos societários — responsabilidade de sócios, diretores e contadores —, ou que demandam a contratação de assistente técnico contábil, têm estrutura de trabalho consideravelmente mais ampla do que situações simples. Isso se reflete, necessariamente, no valor do serviço.
Os honorários no escritório são definidos individualmente, em reunião de consulta, observada a Tabela de Honorários da OAB/SP. Não há tabela pública, não há cálculo automático e não há promessa de valor antes do pleno entendimento do caso. O que há é uma conversa honesta sobre o que o caso exige, o que é possível fazer e qual o custo real de uma defesa técnica à altura do risco enfrentado.
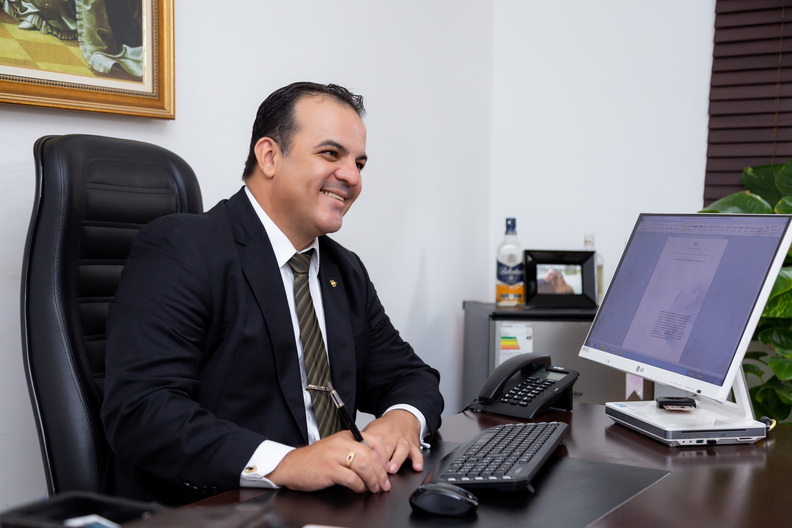
A atuação do Dr. Wander Barbosa em crimes contra a ordem tributária
A formação do Dr. Wander Barbosa não segue o caminho usual do criminalista que apenas domina o processo penal. Sua trajetória combina vivência jurídica desde 2005, graduação em Direito pela Universidade Paulista em 2013, especialização em imputação criminal e prática processual penal pela Escola Superior de Advocacia da OAB/SP — e, de forma singular para um criminalista, formação em Recuperação Judicial e Falências pela Escola Paulista da Magistratura.
Esse último ponto não é detalhe curricular. Ele representa a diferença entre um advogado que lê o processo penal sem entender o que está por trás do lançamento fiscal, e um profissional que compreende a arquitetura societária, os mecanismos contábeis, os fluxos de caixa e as decisões empresariais que produziram a situação investigada. Em crimes tributários, essa compreensão é o que permite construir uma narrativa de defesa tecnicamente coerente — não apenas juridicamente defensável.
O perfil acadêmico do Dr. Wander está documentado publicamente no Currículo Lattes do CNPq, o registro oficial de produção acadêmica e formação profissional no Brasil. Essa verificabilidade não é formalidade — é o que diferencia a afirmação de autoridade da mera propaganda.
A atuação abrange desde a fase consultiva — orientação ao empresário que recebe intimação fiscal e deseja entender as implicações penais antes de qualquer declaração —, passando pelo acompanhamento de inquéritos, pela construção de defesa em ação penal, pelo trabalho conjunto com assistentes técnicos contábeis e pela sustentação de recursos. O escritório está inscrito sob o CNPJ 33.544.837/0001-50 e a OAB de sociedade 28.687, com sede na Avenida Nove de Julho, 40, Bela Vista, São Paulo.
Para quem busca um advogado criminalista em São Paulo com real domínio do universo dos crimes econômicos e tributários, a combinação entre rigor penal e conhecimento empresarial é o diferencial que o Dr. Wander oferece — e que a natureza desses casos exige.
Sua empresa está sob investigação fiscal ou você recebeu intimação do Ministério Público? Fale agora com o Dr. Wander Barbosa.
Consulta pelo WhatsApp (11) 3589-2990Perguntas frequentes sobre advogado para crime contra a ordem tributária
O que é exatamente um crime contra a ordem tributária?
Crime contra a ordem tributária é a conduta que, de forma dolosa, suprime ou reduz tributo devido ao Estado por meio de fraude, omissão ou falsidade na declaração de fatos geradores, na escrituração fiscal ou na prestação de informações à autoridade fazendária. A Lei 8.137/1990 define as condutas, as penas e distingue os crimes praticados por particulares dos praticados por funcionários públicos.
Pagar o débito tributário extingue a responsabilidade penal?
O pagamento integral do tributo devido — incluindo multa e juros — antes do recebimento da denúncia pelo juiz é causa de extinção da punibilidade, segundo a legislação vigente. Parcelamentos regulares também produzem efeitos sobre a pretensão punitiva enquanto cumpridos. Mas a estratégia de pagamento precisa ser avaliada em conjunto com a defesa penal para não produzir efeitos indesejados em outras frentes do caso.
Quando devo contratar um advogado para crime contra a ordem tributária?
A contratação ideal ocorre antes da ação penal — quando o empresário recebe intimação fiscal, quando percebe que é alvo de fiscalização sigilosa ou quando toma conhecimento de que sua empresa está sendo investigada. Quanto mais cedo o advogado criminalista com experiência em crimes tributários é constituído, maior é o espaço para estratégias preventivas e menor o risco de declarações ou atos processuais prejudiciais.
Sócio minoritário pode ser responsabilizado criminalmente por crime tributário da empresa?
A responsabilidade penal exige demonstração de participação efetiva na conduta delituosa — não basta ser sócio. No entanto, a prática demonstra que o Ministério Público frequentemente inclui todos os sócios na denúncia, cabendo à defesa demonstrar a ausência de dolo e de poder de gestão real sobre os atos investigados. A análise do contrato social, das atas e dos registros internos é essencial nessa construção defensiva.
O que é a representação fiscal para fins penais e qual sua importância?
É o documento formal com que a Receita Federal ou a Fazenda Estadual comunica ao Ministério Público a existência de indícios de crime tributário após o encerramento do processo administrativo. Ela marca o início do envolvimento do MP e, na maioria dos casos, o primeiro momento em que o contribuinte precisa de defesa criminal constituída — se ainda não tiver.
Contador ou diretor financeiro pode ser réu em crime contra a ordem tributária?
Sim. A Lei 8.137/1990 alcança qualquer pessoa que tenha colaborado, ordenado ou participado diretamente da conduta ilícita, independentemente do cargo. Contadores, diretores financeiros e outros profissionais com acesso à escrituração fiscal podem ser incluídos na denúncia. A construção da defesa de cada réu deve ser individualizada, com análise do papel real de cada um nos atos investigados.
Qual é o diferencial de contratar um advogado criminalista com formação empresarial para esse tipo de crime?
Crimes tributários têm como substrato decisões empresariais, estruturas societárias e operações contábeis. Um advogado criminalista que compreende esse universo — como o Dr. Wander Barbosa, com formação em recuperação judicial e falências além da especialização penal — consegue dialogar tecnicamente com laudos fiscais, contestar perícias contábeis e construir uma narrativa defensiva que o juiz e o promotor reconhecem como juridicamente consistente.
É possível evitar a ação penal mesmo após a representação fiscal?
Sim, em diversas situações. O pagamento do débito antes do recebimento da denúncia, a demonstração de ausência de dolo, a comprovação de erro contábil sem intenção fraudulenta ou a existência de recurso administrativo pendente podem impedir o avanço da ação penal. Cada caso tem caminhos específicos — por isso a análise jurídica individualizada é insubstituível.
Qual é a pena para crime contra a ordem tributária?
A Lei 8.137/1990 estabelece penas de reclusão para os crimes praticados por particulares, com patamares que variam conforme a conduta específica e as circunstâncias do caso. A pena concreta depende das qualificadoras, da quantidade sonegada, do grau de organização da conduta e da participação de cada envolvido — fatores que o advogado criminal avalia em detalhes para dimensionar o risco real e construir a estratégia adequada.
Como funciona a consulta com o Dr. Wander Barbosa para casos de crime tributário?
A consulta é realizada presencialmente no escritório na Avenida Nove de Julho, 40, Bela Vista, São Paulo, ou por videoconferência quando necessário. Nela, o Dr. Wander analisa os documentos disponíveis, avalia a fase em que o caso se encontra, explica as possibilidades técnicas e, ao final, apresenta a proposta de honorários de forma individualizada. O contato inicial pode ser feito pelo WhatsApp ou por telefone, com resposta em caráter de urgência.
Defesa técnica em crime contra a ordem tributária: o momento de agir é agora
Crimes contra a ordem tributária não chegam com aviso prévio. A representação fiscal que o Ministério Público recebe, o inquérito que a Polícia Federal instaura, a denúncia que o promotor oferece — cada um desses atos ocorre em prazo definido, muitas vezes sem que o empresário investigado tenha sequer sido notificado formalmente. Quando a ciência chega, ela frequentemente chega tarde.
A defesa técnica nesse campo exige a combinação rara entre domínio penal e compreensão econômica real — não apenas o conhecimento do Código de Processo Penal, mas a capacidade de dialogar com laudos fiscais, contestar perícias contábeis e compreender as decisões empresariais que geraram o fato investigado. É exatamente esse repertório que o Dr. Wander Barbosa traz para cada caso.
Se você ou sua empresa estão sob investigação — ou se há qualquer sinal de que a situação tributária pode ter consequências penais —, o caminho começa com uma conversa franca e sigilosa. O escritório atende em caráter de urgência. Entre em contato agora pelo WhatsApp ou pelo telefone e dê o primeiro passo na construção de uma defesa à altura do que está em jogo.
Fale com o escritório
Wander Barbosa Sociedade Individual de Advocacia
OAB/SP 337.502 · OAB Soc. 28.687 · CNPJ 33.544.837/0001-50
São Paulo/SP — CEP 01312-000